
Esses dias, conversava com um searcher que acabou de encontrar a empresa que lhe traria felicidade pelos próximos 10 anos, a conversa fluía super bem e ele contava com ânimo sobre a empresa que encontrou, mas uma frase me marcou:
Thomaz, pra mim existem apenas duas categorias de empresas: as boas e as ruins
Essa dicotomia me fez pensar: “se apenas existem empresas boas e ruins, os critérios de uma cartilha mais purista podem estar nos enviesando ou nos afastando de boas oportunidades”, ao final me provoco “e se formos menos ortodoxos?”
Por quê padrões são seguidos?
Seguimos padrões por medo de errar, medo de represálias ou por “ser um caminho mais fácil”.
Gestores tendem a seguir padrões buscando não errar com dinheiro alheio e ter investidores no seu próximo vintage. Quando dá certo, são ovacionados e pregam a cartilha usada, quando a cartilha não garante o retorno esperado… a culpa é do mercado, do ciclo, dos juros, de qualquer coisa menos da cartilha.
O problema principal: seguir padrões nos traz uma sensação de proteção, mas nem sempre protege o retorno. Se todos olham para os mesmos indicadores, disputam os mesmos founders e pagam os mesmos múltiplos, o resultado tende a ser parecido para todo mundo. E retornos parecidos, em capital de risco, costumam ser medíocres.
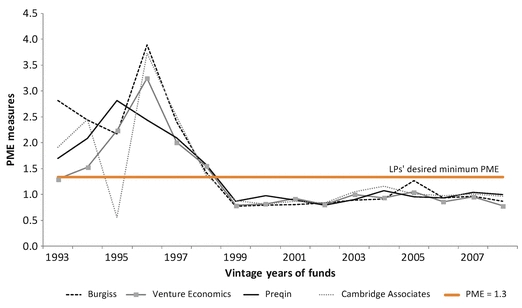
Venture Capital: “Subprime” Returns
Quem escreveu a cartilha?
Uma pergunta que pouca gente faz: quem escreveu a cartilha que todos seguem? A resposta é curiosa, porque quem a escreveu não estava seguindo cartilha nenhuma.
Quando a Andreessen Horowitz surgiu em 2009, o normal era o fundo entrar com o cheque, ocupar uma cadeira no conselho e aparecer de três em três meses, mas eles trouxeram algo diferente: uma estrutura inteira para servir seus founders, com recrutamento, marketing e acesso a grandes clientes. Na época, exagero. Hoje, tentam copiar. Por outro lado, Sequoia: consolidaram o modelo de fundo com prazo de dez anos e foram uma das primeiras casas a abandoná-lo, por entender que quando boas empresas eram vendidas para cumprir calendário, dinheiro ficava na mesa.
Esses fundos não se destacaram por seguir alguma cartilha, e sim por escreve-las. O que eles fizeram virou assinatura própria, e só depois virou regra para os outros. Toda ortodoxia começa como a heresia de alguém que deu certo.
A trilha que nem sempre existe
No Brasil, essa discussão ganha um peso extra. A cartilha clássica pressupõe uma escada de capital: pre-seed, seed, Série A, Série B, até um IPO ou uma venda estratégica. Cada degrau financia o próximo.
Aqui, essa escada tem degraus faltando. São poucos os fundos que lideram rodadas mais avançadas, janela de IPO quase inexistente e o volume de aquisições está longe do americano. Avaliar um empreendedor brasileiro pela capacidade de se manter à risca em uma trilha que talvez nem exista para ele é medir a capacidade de um peixe escalar uma árvore.
No agro, quem vende para o produtor vive o ciclo da safra, o crédito, a sazonalidade de caixa e uma adoção de tecnologia que respeita o tempo do campo. Muitas das melhores empresas que conhecemos não crescem em formato de foguete. Crescem como uma lavoura: com consistência.
E se formos menos ortodoxos?
Volto à frase do searcher. Se no fim existem empresas boas e empresas ruins, a pergunta que importa não é se a empresa cabe na cartilha, e sim se quem está à frente dela é capaz de fazê-la ser boa.
Hoje na Rural temos obsessão na capacidade de execução do empreendedor. Queremos entender o que ele faz quando o plano dá errado (e no agro o plano sempre dá errado em algum momento), quão rápido aprende com o cliente e muda a rota.
Um empreendedor que executa cria opções. E isso vale mais do que a capacidade dele de seguir “o tal do VC track”.
Ser menos ortodoxo não é abrir mão da disciplina. É não confundi-la com conformismo.
Pessimista da inteligência, otimista da vontade
Termino com uma frase de um jornalista de quem não sou exatamente fã, mas que me trouxe uma boa reflexão: devemos ser pessimistas da inteligência e otimistas da vontade.
Já conheci empreendedores brilhantes que sobem em uma torre de marfim, e por lá ficam. E já conheci empreendedores com menos credenciais e muito mais vontade, que escutavam e ajustavam seus planos repetidamente.
Na maior parte das vezes, foram esses que chegaram mais longe.
Até a próxima carta,
TE